Le marché immobilier du Grand Montréal se rééquilibre : qu’est-ce que cela change pour les acheteurs ?
Le marché immobilier du Grand Montréal est en train de changer. Après plusieurs années où les acheteurs devaient souvent composer avec une offre limitée et une forte concurrence, les conditions deviennent graduellement plus favorables à ceux qui souhaitent acheter.
Mais attention : parler d’un « marché d’acheteurs » ne signifie pas que les prix s’effondrent ou que toutes les propriétés se négocient à rabais. La réalité est beaucoup plus nuancée.
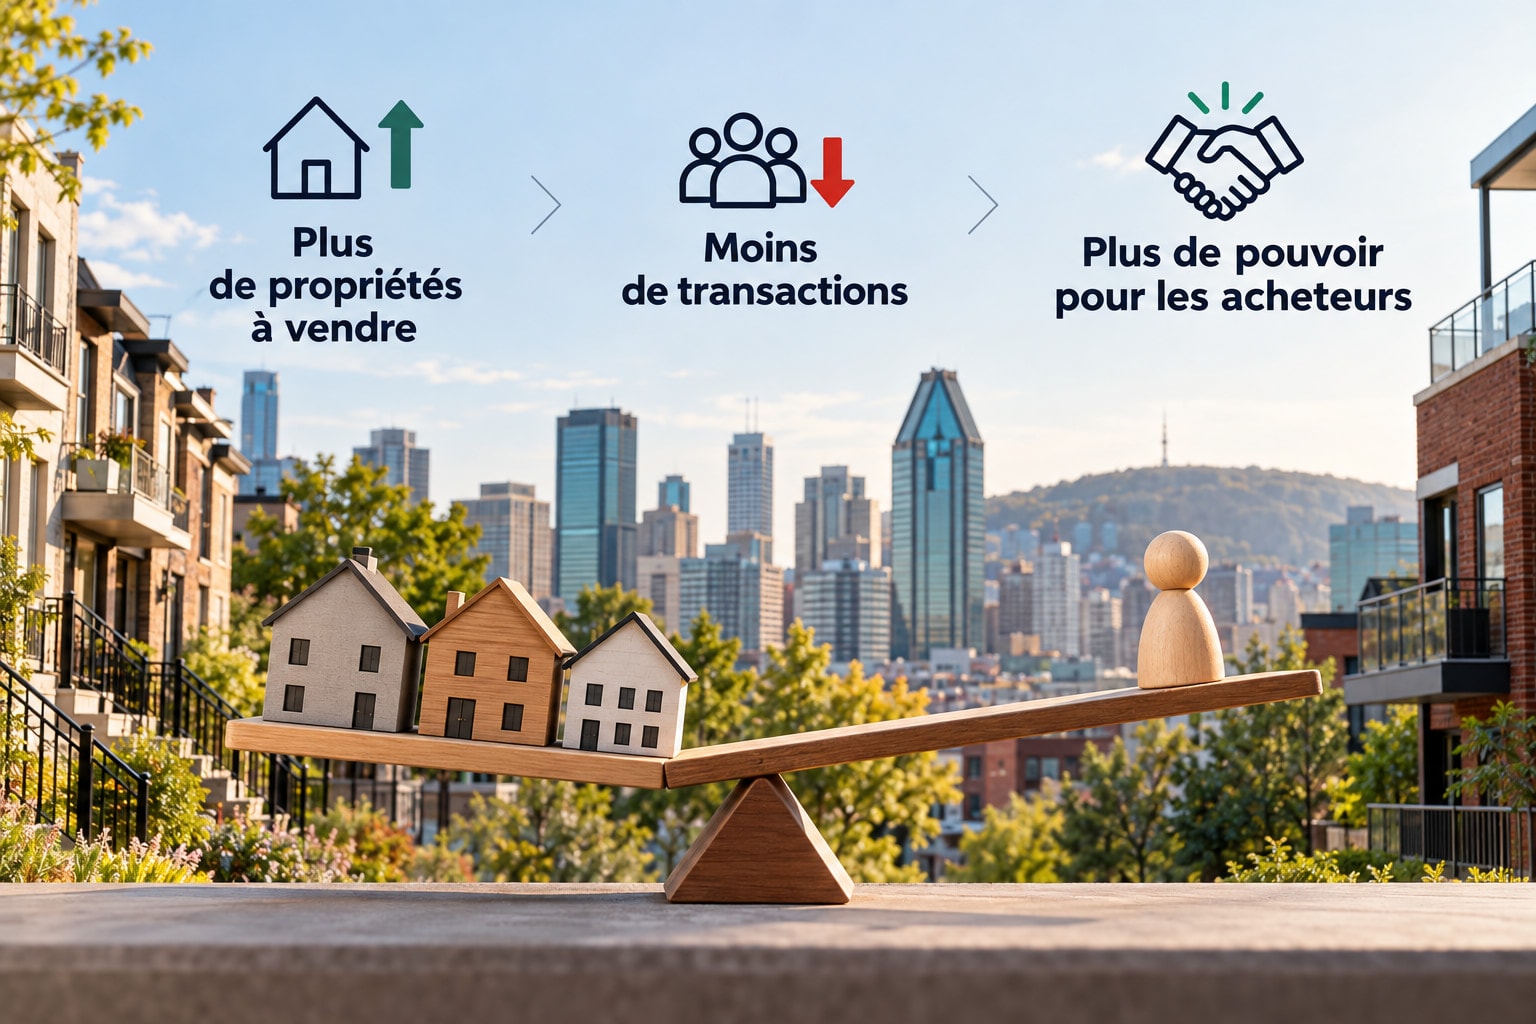
Plus de propriétés à vendre, moins de transactions
Les dernières données disponibles de l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), pour août 2026, montrent un changement important dans la dynamique du marché.
Dans la région métropolitaine de Montréal, 2 853 ventes résidentielles ont été réalisées en août, soit une baisse de 13 % par rapport à août 2025. Pendant ce temps, le nombre de propriétés inscrites à vendre a atteint 20 128, une hausse de 18 % sur un an.
En termes simples : il y a moins de transactions et davantage de propriétés disponibles.
Pour un acheteur, cela signifie généralement plus de choix, davantage de temps pour comparer les propriétés et, dans certains secteurs, une meilleure capacité de négociation.
La hausse de l’inventaire est particulièrement importante sur les deux rives de Montréal. En août, les inscriptions en vigueur étaient en hausse de 28 % sur la Rive-Sud et de 26 % sur la Rive-Nord.
Les prix ne sont pas en baisse pour autant
C’est probablement l’élément le plus important à comprendre.
Même si les ventes ralentissent et que l’offre augmente, les prix médians des propriétés dans la RMR de Montréal demeurent plus élevés qu’un an auparavant.
En août 2026, le prix médian était en hausse de 3 % pour les maisons unifamiliales, de 4 % pour les copropriétés et de 2 % pour les plex.
Le marché est donc davantage en train de se normaliser que de s’effondrer.
Il faut également éviter de considérer le Grand Montréal comme un seul et même marché. Les conditions peuvent être très différentes d’un secteur à l’autre et selon le type de propriété.
Par exemple, l’APCIQ indique que le marché de la copropriété sur l’île de Montréal est actuellement plus près d’un marché équilibré ou d’un marché d’acheteurs, alors que plusieurs marchés de maisons unifamiliales demeurent encore à l’avantage des vendeurs.
Qu’est-ce que cela change pour un acheteur ?
La première différence est le temps.
Lorsque plusieurs propriétés sont disponibles, il devient plus facile de prendre le temps de visiter, de comparer et de déterminer si une propriété correspond réellement à son budget et à ses besoins.
La deuxième différence concerne la négociation.
Dans un marché moins compétitif, il peut être possible de négocier davantage certains éléments d’une transaction, selon la propriété, le secteur et la motivation du vendeur. Cela peut notamment avoir une incidence sur le prix, certaines conditions de l’offre ou l’échéancier de la transaction.
Cela ne veut toutefois pas dire qu’il faut automatiquement faire une offre très basse. Les propriétés bien situées et correctement mises en marché peuvent continuer de se vendre à bon prix.
Et sur le plan hypothécaire ?
C’est ici qu’une bonne préparation financière devient particulièrement importante.
Avoir davantage de choix ne signifie pas qu’il faut augmenter son budget. Au contraire, c’est une bonne occasion de déterminer à l’avance le montant que vous êtes réellement à l’aise de consacrer à votre propriété.
Avant de déposer une promesse d’achat, il est pertinent de connaître votre capacité d’emprunt, votre mise de fonds disponible et les coûts associés à la transaction.
Une préqualification ou une préapprobation peut également vous permettre d’aborder le marché avec une meilleure idée de votre marge de manœuvre et d’éviter de vous concentrer sur des propriétés qui dépassent votre budget.
Dans un contexte où les acheteurs disposent de plus de choix, le financement devient donc moins une question de « réussir à acheter rapidement » et davantage une question de structurer correctement son projet.
Faut-il attendre avant d’acheter ?
C’est probablement la question que plusieurs acheteurs se posent actuellement.
La réponse dépend surtout de votre situation personnelle.
Attendre dans l’espoir d’une forte baisse des prix ou d’une baisse importante des coûts d’emprunt peut sembler logique, mais personne ne peut garantir l’évolution future du marché.
Ce que l’on sait aujourd’hui, c’est que le marché offre progressivement davantage de choix aux acheteurs, alors que les prix demeurent relativement solides. L’APCIQ décrit d’ailleurs un rééquilibrage qui progresse maintenant au-delà de l’île de Montréal.
La meilleure stratégie consiste donc moins à essayer de prédire le marché qu’à s’assurer que le projet est financièrement viable.
En résumé
Le Grand Montréal entre dans une nouvelle phase.
Il y a davantage de propriétés disponibles, les ventes ralentissent et les acheteurs retrouvent graduellement du pouvoir de négociation. Mais il serait prématuré de parler d’un marché uniformément favorable aux acheteurs, puisque plusieurs segments demeurent encore relativement serrés et que les prix continuent de progresser sur un an.
Pour un acheteur, le contexte actuel peut donc être intéressant : plus de choix, moins de pression et davantage de possibilités pour négocier.
La clé demeure toutefois la même : bien comprendre son budget, sa capacité d’emprunt et les conditions du marché avant de prendre une décision.
Sources : Association professionnelle des courtiers immobiliers du Québec (APCIQ), statistiques du marché résidentiel de la RMR de Montréal, août 2026; Banque du Canada; données de marché citées dans l’analyse.